Wero: Werbung am Geldautomaten ist das falsche Umfeld
Die European Payments Initiative (EPI) will mit Wero den Anbietern wie PayPal, Apple Pay und Google Pay direkt Paroli bieten.
Doch die massive Bewerbung des Bezahldienstes durch Sparkassen und Volksbanken stößt zunehmend auf Kritik – besonders am Geldautomaten.
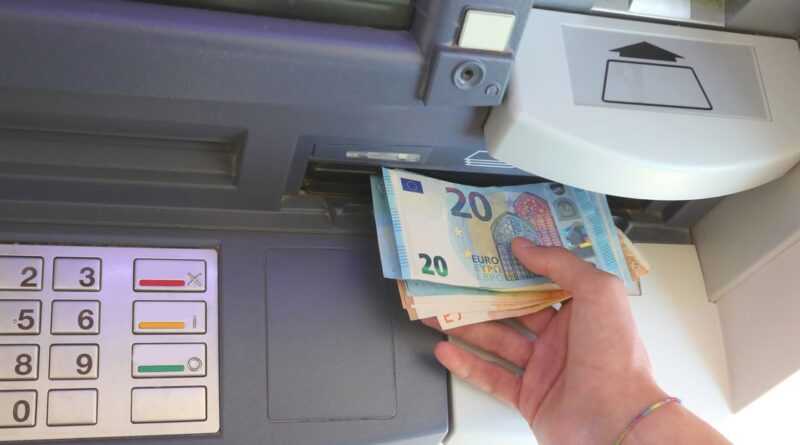
Wer zum Beispiel an verschiedenen Sparkassen-Geldautomaten aktuell Bargeld abhebt, kommt inzwischen kaum noch an Wero vorbei: Vor und nach der Transaktion erscheint Werbung für den europäischen Bezahldienst – mit riesigem Logo im faden Gelb des Markenauftritts.
Während die Banken damit Reichweite für ihr Milliardenprojekt schaffen wollen, empfinden viele Kunden die Dauerpräsenz als aufdringlich.
Lesen Sie dazu auch:
👉 The Sierks: In Spendierlaune für Inhalte.
👉 PR Agent: Phishing-Angriffe erreichen Rekordniveau.
👉 Shots Magazin: Zwischen Shooting und Steuern – Geschäftskonto für Fashion & Beauty.
Geld abheben ist kein Werbeumfeld
Der Kern des Problems liegt weniger im Produkt selbst als im Ort der Werbung. Geld abheben ist für viele Menschen kein entspannter Einkaufs- oder Lifestyle-Moment, sondern ein funktionaler Vorgang: Bargeld für den Einkauf, das Taxi, das Taschengeld oder den restlichen Monat.
Gerade in einer Zeit, in der viele Verbraucher über steigende Lebenshaltungskosten und Kontogebühren, Dispozinsen sowie schwindendes verfügbares Einkommen klagen, wirkt Werbung in diesem Moment besonders ungünstig.
Statt Neugier auf Wero zu wecken, entsteht eher das Gefühl, als Kunde auch beim Abheben des eigenen Geldes mit einem weiteren Bankprodukt konfrontiert zu werden.
Die Folgen sind vorhersehbar: Wer nur schnell Bargeld benötigt, will den Vorgang zügig abschließen. Eine auffällige Produktwerbung wird dann nicht als Service, sondern als unpassende Störung wahrgenommen. Das kann die ohnehin angespannte Beziehung zwischen Banken und Kunden zusätzlich belasten.
Wero soll PayPal und Apple Pay angreifen
Hinter Wero steht die European Payments Initiative (EPI), ein Verbund europäischer Banken und Zahlungsdienstleister. Ziel ist ein europäischer Bezahldienst, der unabhängig von US-Konzernen wie PayPal, Apple und Google funktionieren soll.
Wero ermöglicht zunächst vor allem das schnelle Senden von Geld an Freunde und Familie – direkt aus der Banking-App, ohne IBAN und in der Regel kostenlos. Mittlerweile ist auch das Bezahlen in teilnehmenden Online-Shops möglich.
Doch genau hier liegt die Herausforderung: Für private Geldsendungen nutzen viele Kunden seit Jahren PayPal, während beim kontaktlosen Bezahlen eher Apple Pay, Google Pay, MasterCard, Visa oder die klassische Girocard etabliert sind.
Wero muss den Verbrauchern daher einen klar erkennbaren Mehrwert bieten, der einen Wechsel rechtfertigt.
Hohe Werbeintensität, begrenzte Akzeptanz
Die Sparkassen bewerben Wero mit einer breit angelegten Kampagne – unter anderem über Filialen, Banking-Apps, Online-Banking, Social Media, klassische Werbung und eben auch Geldautomaten. Die Präsenz ist bewusst gewählt: Ohne Sichtbarkeit lässt sich ein neuer Bezahldienst kaum etablieren.
Allerdings zeigt die Marktlage, dass Werbung allein noch keine Akzeptanz erzeugt. In einer Umfrage aus dem Juli 2026 kannten nur 39 Prozent der Befragten in Deutschland Wero, viele Kenner hatten den Dienst bislang nicht ausprobiert.
Auch im Handel hinkt die Verbreitung hinterher. Zwar gewinnen Lidl und Decathlon als neue Online-Partner an Bedeutung, doch viele große E-Commerce-Händler bleiben weiterhin zurückhaltend.
Fehlender Mehrwert bremst den Durchbruch
Das zentrale Problem von Wero ist damit nicht nur die Werbung, sondern die Produktlogik. Der Dienst löst vor allem ein strategisches Problem der europäischen Banken: die Abhängigkeit von US-Zahlungsplattformen zu reduzieren.
Für Endverbraucher stellt sich dagegen die praktische Frage: Warum sollte ich PayPal, Apple Pay oder Google Pay verlassen, wenn Wero im Alltag zunächst keinen spürbaren Vorteil bietet? Solange die Antwort darauf unklar bleibt, wird auch die intensivste Werbekampagne kaum dauerhafte Nutzung erzeugen.
Hinzu kommt ein Vertrauensproblem. Viele Kunden sehen ihre Bank kritisch, weil sie immer höhere Kontoführungsgebühren, Kosten für Einzelbuchungen und hohe Dispozinsen als Belastung empfinden.
In diesem Umfeld fällt es schwer, einem neuen Bankprodukt automatisch Wohlwollen entgegenzubringen.
Sichtbarkeit allein reicht nicht
Wero hat das Potenzial, ein wichtiger europäischer Zahlungsdienst zu werden. Doch die aktuelle Strategie, den Dienst unter anderem mit auffälliger Werbung am Geldautomaten bekannt zu machen, birgt Risiken.
Sie erreicht zwar viele Kunden, kann aber genau in einem Moment wahrgenommen werden, in dem diese besonders gestresst und wenig empfänglich für Bankwerbung sind. Denn das Abheben von Geld ist am Automaten ist kein positives Umfeld, sondern ein Muss.
Solange Wero im Alltag keinen absolut herausragenden Mehrwert gegenüber PayPal, Apple Pay und Google Pay bietet und die Händlerakzeptanz begrenzt bleibt, dürfte die Kritik an der Dauerbewerbung weiter zunehmen.
Für die Banken gilt daher: Sichtbarkeit ist wichtig – aber sie ersetzt keinen echten Nutzen für den Kunden und sie darf das Produkt nicht am falschen Ort negativ wirken lassen.
📰 Eigene Mitteilung veröffentlichen? ➡️ Pressemeldung bei PR Agent buchen...
News verpasst? Tägliche Updates in Social Media unter @PRAgentMedia.
Seit Jahren vertrauen uns unzählige Menschen und nutzen unsere Online-Magazine.
PR Agent (Sierks Media) bietet alle Inhalte kostenlos an.
Wenn Ihnen unsere Arbeit gefällt, freuen wir uns über Ihre Unterstützung - egal ob klein oder groß.
➡️ Redaktion unterstützen und PR Agent auf einen Kaffee einladen...
Sierks Media / PR Agent / © Foto: ChiccoDodiFC, de.depositphotos.com


